利益が残る仕事を選ぶ。顧客と自分、どちらも得する単価の考え方
忙しいのに思ったほどお金が残らない。材料費だけでなく、移動・自分の時間・運営費を単価にどう見込む?具体的な計算例と、お客様との条件の相談、即レポートで請求と入金状況を振り返る方法を紹介します。
「今週も予定が埋まった」と安心したのに、月末に口座を見ると思ったほど残っていない。そんなことはありませんか。
材料代を払って、車の燃料を入れて、次の現場へ向かう。工事が終われば、写真の整理や請求書づくりも待っています。予定表がいっぱいでも、一件ごとの単価と手間が合っていなければ、忙しさだけが増えてしまいます。
頼ってくれたお客様には、きちんと応えたい。その気持ちを長く持ち続けるためにも、自分の仕事にどれだけ時間と費用がかかるのか、一度見直してみましょう。
「いくら売れたか」と「いくら残るか」を分けて見る
5万円の工事を受けて、その仕事にかかる費用を合計したら4万5千円だった。単純に差し引けば、残るのは5千円です。
ただ、その4万5千円に何を入れたかで、見え方は変わります。材料代と外注費だけを数えたのか。移動や自分の作業時間、事務作業まで見込んだのか。同じ「5千円が残った」でも、中身は同じではありません。
まずは、仕事の前後も含めて書き出してみてください。
| 場面 | 見落としやすい時間・費用 |
|---|---|
| 工事の前 | 現地確認、見積作成、材料の手配、積み込み |
| 現場への移動 | 移動時間、燃料、有料道路、駐車場 |
| 工事中 | 自分と応援の作業時間、材料、消耗品 |
| 工事の後 | 片付け、廃材処理、写真整理、報告書、請求書 |
| 日々の運営 | 車両・工具の維持、保険、通信費など |
これらを毎回一円単位まで把握するのは大変です。最初は「現場で3時間、移動と準備で2時間、書類で30分」といったメモでも構いません。現場の作業時間だけで単価を考えていたことに気づければ、それだけでも次の見積が変わります。
自分の時間と、事業を続けるための費用を単価に入れる
一人で仕事をしていると、自分の手間はつい後回しになります。「材料代を払って少し残ればいい」と考えてしまうこともあるでしょう。
でも、自分の一日も限られています。工事をしている間は別の仕事を受けられませんし、見積や請求書を作る時間も必要です。自分の時間にどれだけの対価を確保したいかを、材料代とは別に考えておきたいところです。
たとえば、ある工事にかかる費用を、値付けのために次のように見積もったとします。以下の計算例は税別でそろえています。
| 値付けに見込むもの | 金額 |
|---|---|
| 材料費 | 30,000円 |
| 移動・駐車・廃材処理などの直接費 | 5,000円 |
| 自分の作業・準備・事務時間の対価として確保したい額 | 20,000円 |
| 車両・工具・保険・通信費など、この仕事に割り当てる運営費 | 5,000円 |
| 合計 | 60,000円 |
運営費は、毎回その日に支払うものばかりではありません。月にどれくらいかかっているかを確認し、仕事の件数や時間に応じて見積に割り当てます。直接費と重複して数えないようにしてください。
ここでの自分の時間の対価は、単価を決めるための目安です。個人事業主本人の人件費は、帳簿上の人件費とは扱いが異なります。また、会計上も売上総利益と営業利益では差し引く費用が違います。この記事の計算は、そうした会計上の利益をそのまま求めるものではありません。J-Net21(中小企業基盤整備機構)の「損益計画の書き方」も、売上と各段階の利益を分けて整理しています。
「費用に20%を足す」と「売価の20%を残す」は違う
先ほどの6万円を見込んだうえで、売価の20%を余裕として残したい場合、単純に6万円へ20%を足せばよいのでしょうか。
計算すると、6万円 × 1.2 = 7万2千円です。差額は1万2千円ですが、売価に対する割合は1万2千円 ÷ 7万2千円で、約16.7%になります。
「費用に上乗せする割合」と「売価に対して残す割合」は、計算の土台が違います。
| 比較項目 | 費用+20% | 売価の20% |
|---|---|---|
| 計算 | 6万円 × 1.2 | 6万円 ÷ 0.8 |
| 売価 | 72,000円 | 75,000円 |
| 費用を引いた差額 | 12,000円 | 15,000円 |
| 売価に対する差額の割合 | 約16.7% | 20% |
売価に対して残したい割合から逆算するなら、式は次のようになります。
売価 = 見込んだ費用 ÷(1 − 売価に対して残したい割合)
60,000円 ÷(1 − 0.20)= 75,000円
20%は計算の違いを示すための例で、推奨する一律の割合ではありません。工事の内容や事業の費用構成に合わせて考えます。ここで残る1万5千円も、見込んだ費用を差し引いた計算上の余裕です。追加の費用や税金、入金時期まで反映した最終的な手残りとは限りません。
お客様にとって、何にお金を払う工事なのか
費用を積み上げると、自分が受けられる金額の目安は見えてきます。次は、その金額で何を提供するのかを、お客様と共有する段階です。
店舗の入口照明なら、単に器具を交換するだけではありません。「閉店後に暗くて出入りしにくい」「営業中の作業は避けたい」といった事情があるかもしれません。使う器具、作業できる時間、交換後の確認まで話しておくと、見積の内容を判断してもらいやすくなります。
「この金額です」と伝える前に、たとえば次のように説明できるでしょう。
今回は器具の交換、取り付け部分の確認、点灯確認まで含めています。営業への影響を抑えられる時間帯で作業し、完了後は写真付きでご報告します。
こうした説明には、実際に行う内容を書きます。まだ決まっていないことを約束したり、お客様が困っていることを理由に根拠なく価格を上げたりする話ではありません。工事の範囲と条件が伝われば、お客様も「何に対して払うのか」を考えられます。
予算が合わないときは、条件を一緒に見直す
提示した金額が予算と合わないこともあります。そのとき、同じ内容のまま自分の取り分だけを削ると、次回以降も苦しくなりがちです。
まずは、お客様にとって外せない部分を確認します。器具の仕様に別の選択肢はないか。急ぎではない部分を分けられないか。訪問日をまとめられないか。変更する場合は、工事の範囲と見積を双方で確認してから進めます。
安全や必要な品質を落として価格を合わせるのではなく、条件を変えることで費用を調整できないか考えてみてください。値引きに応じるとしても、どこまでなら受けられるかを自分で把握しておくことが大切です。
仕事を受けるかどうかは、金額と時間の両方で考える
「金額が大きい仕事だから良い仕事」とは限りません。何度も往復が必要な工事と、一度の訪問で終えられる工事では、同じ請負金額でも時間の使い方が変わります。
反対に、一件だけを見ると余裕が小さくても、近くの現場と一緒に回れる、次のまとまった工事につながるなど、受ける理由がある場合もあります。単価の高低だけで機械的に決める必要はありません。
見積を出す前に、次の三つを確認すると判断しやすくなります。
- 費用と自分の時間を見込んでも、受けられる条件になっているか。
- 移動や準備、書類まで含めると、どれくらい時間を使うか。
- 今回の条件を受ける理由を、自分の言葉で説明できるか。
条件が合わなければ、内容や日程を相談する。それでも難しい場合は、受けられない理由を早めに伝える。曖昧なまま引き受けて後から無理を重ねるより、お互いの判断がしやすくなります。
工事が終わったら、見積と実際の手間を比べる
単価の見直しは、工事の前だけで終わりません。作業が終わったら、見積で想定した時間と実際の時間を比べてみましょう。
「取り付けは予定どおりだったけれど、材料の引き取りに時間がかかった」「現地確認を一度で済ませられた」。そんな小さな違いを残しておくと、似た工事の見積で役立ちます。
記録は、まず案件ごとに次の項目がそろえば十分です。
| 残しておく項目 | 次の見積に役立つこと |
|---|---|
| 見積額・最終請求額 | 当初の範囲と追加・変更の確認 |
| 材料・外注・移動などの費用 | 想定より増えた費用の確認 |
| 作業・移動・準備・事務の時間 | 現場の外で使った時間の確認 |
| やり直し・追加訪問の理由 | 次回の現地確認や見積条件の改善 |
同じ種類の工事を何件か比べて、いつも時間が足りないところを見つける。そこを単価や段取りに反映していけば、経験を次の仕事に生かせます。
即レポートでは、請求と入金状況を案件・月ごとに確認する
費用や時間を振り返るとき、請求した金額もすぐに確認できると便利です。即レポートでは、見積書・請求書を案件にまとめ、売上画面で請求と入金状況を確認できます。
以下は、実際の操作画面に架空の案件を入れた説明用の例です。画面の金額は税込の請求額で、先ほどの税別の計算例とは別の数字です。画像はタップ・クリックすると原寸で確認できます。
まず、今月の請求と未入金を確認する
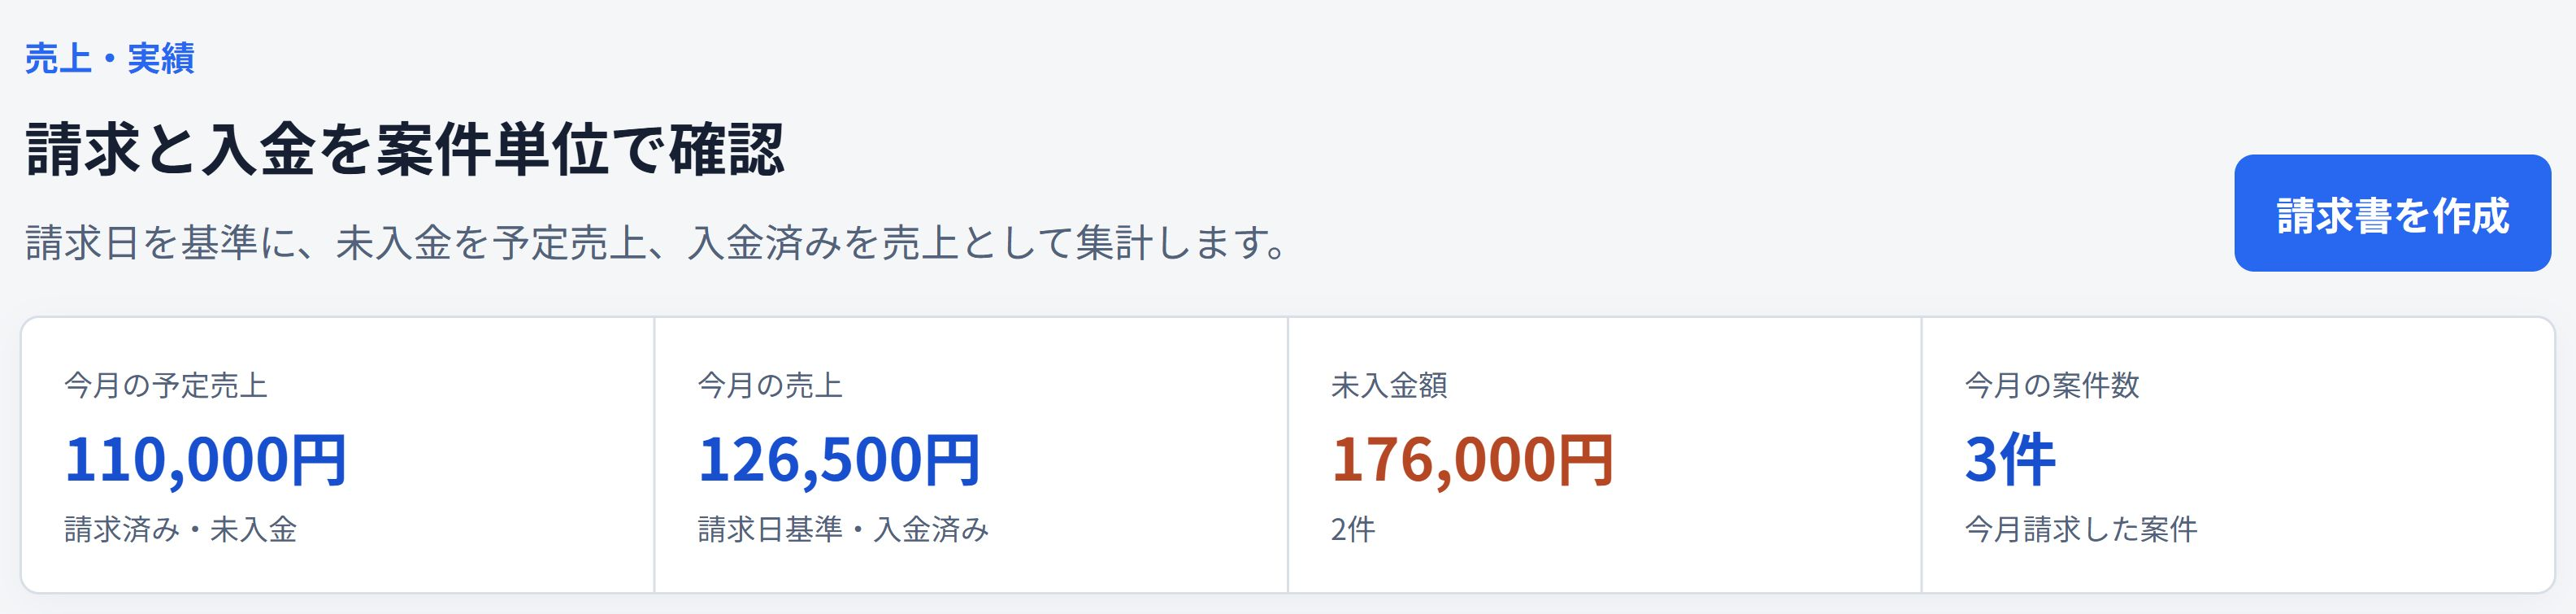
この画面では、未入金の請求を「予定売上」、入金済みにした請求を「売上」と表示します。「未入金総額」は今月分だけではなく、過去の請求を含む未入金分の合計です。
入金は実際の振込などを確認してから、請求書の状態に反映します。表示上の金額と、口座に入ったお金を取り違えないようにしてください。
案件別に、請求額と入金状況を確認する
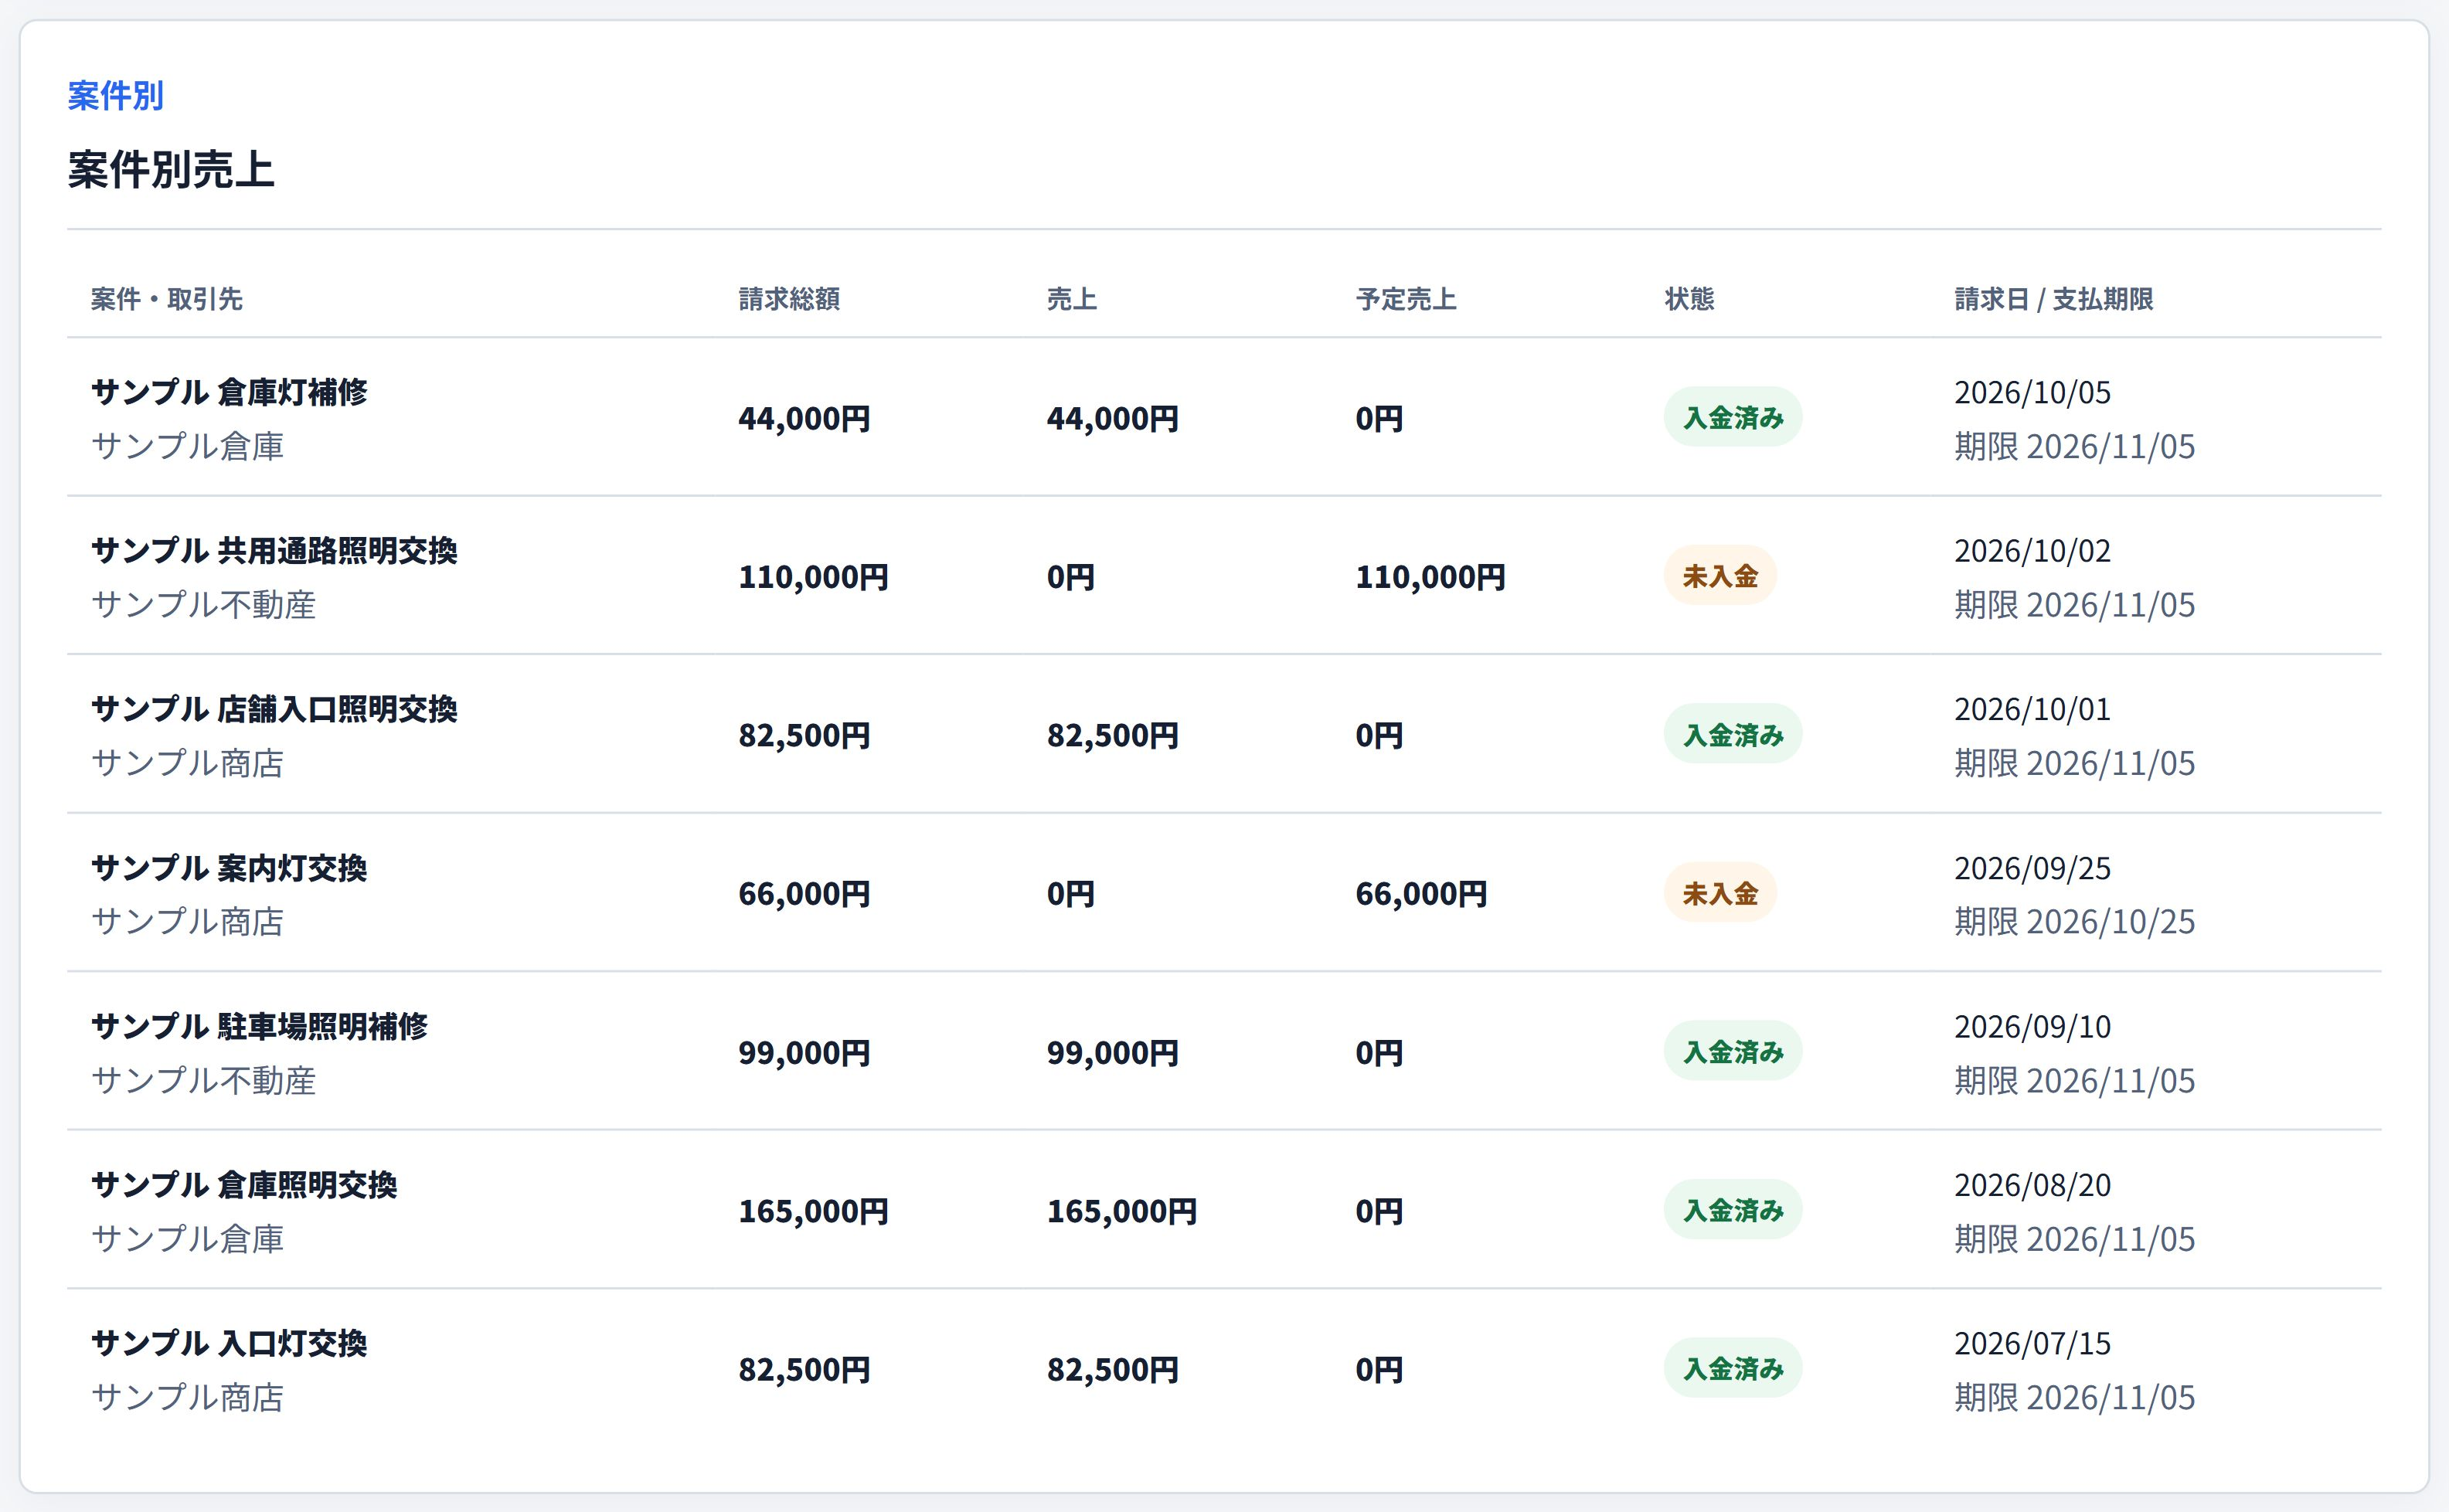
たとえば、店舗入口照明交換の請求額は82,500円で入金済み、共用通路照明交換は110,000円で未入金です。それぞれの請求額に、別途残した材料費や作業時間の記録を合わせて、見積が妥当だったかを振り返ります。
売上画面には、材料費や自分の作業時間を差し引く利益計算の機能はありません。 請求額が大きい案件ほど利益も大きい、とこの一覧だけで判断しないことが大切です。
月ごとの動きも、集計の基準を確かめながら見る
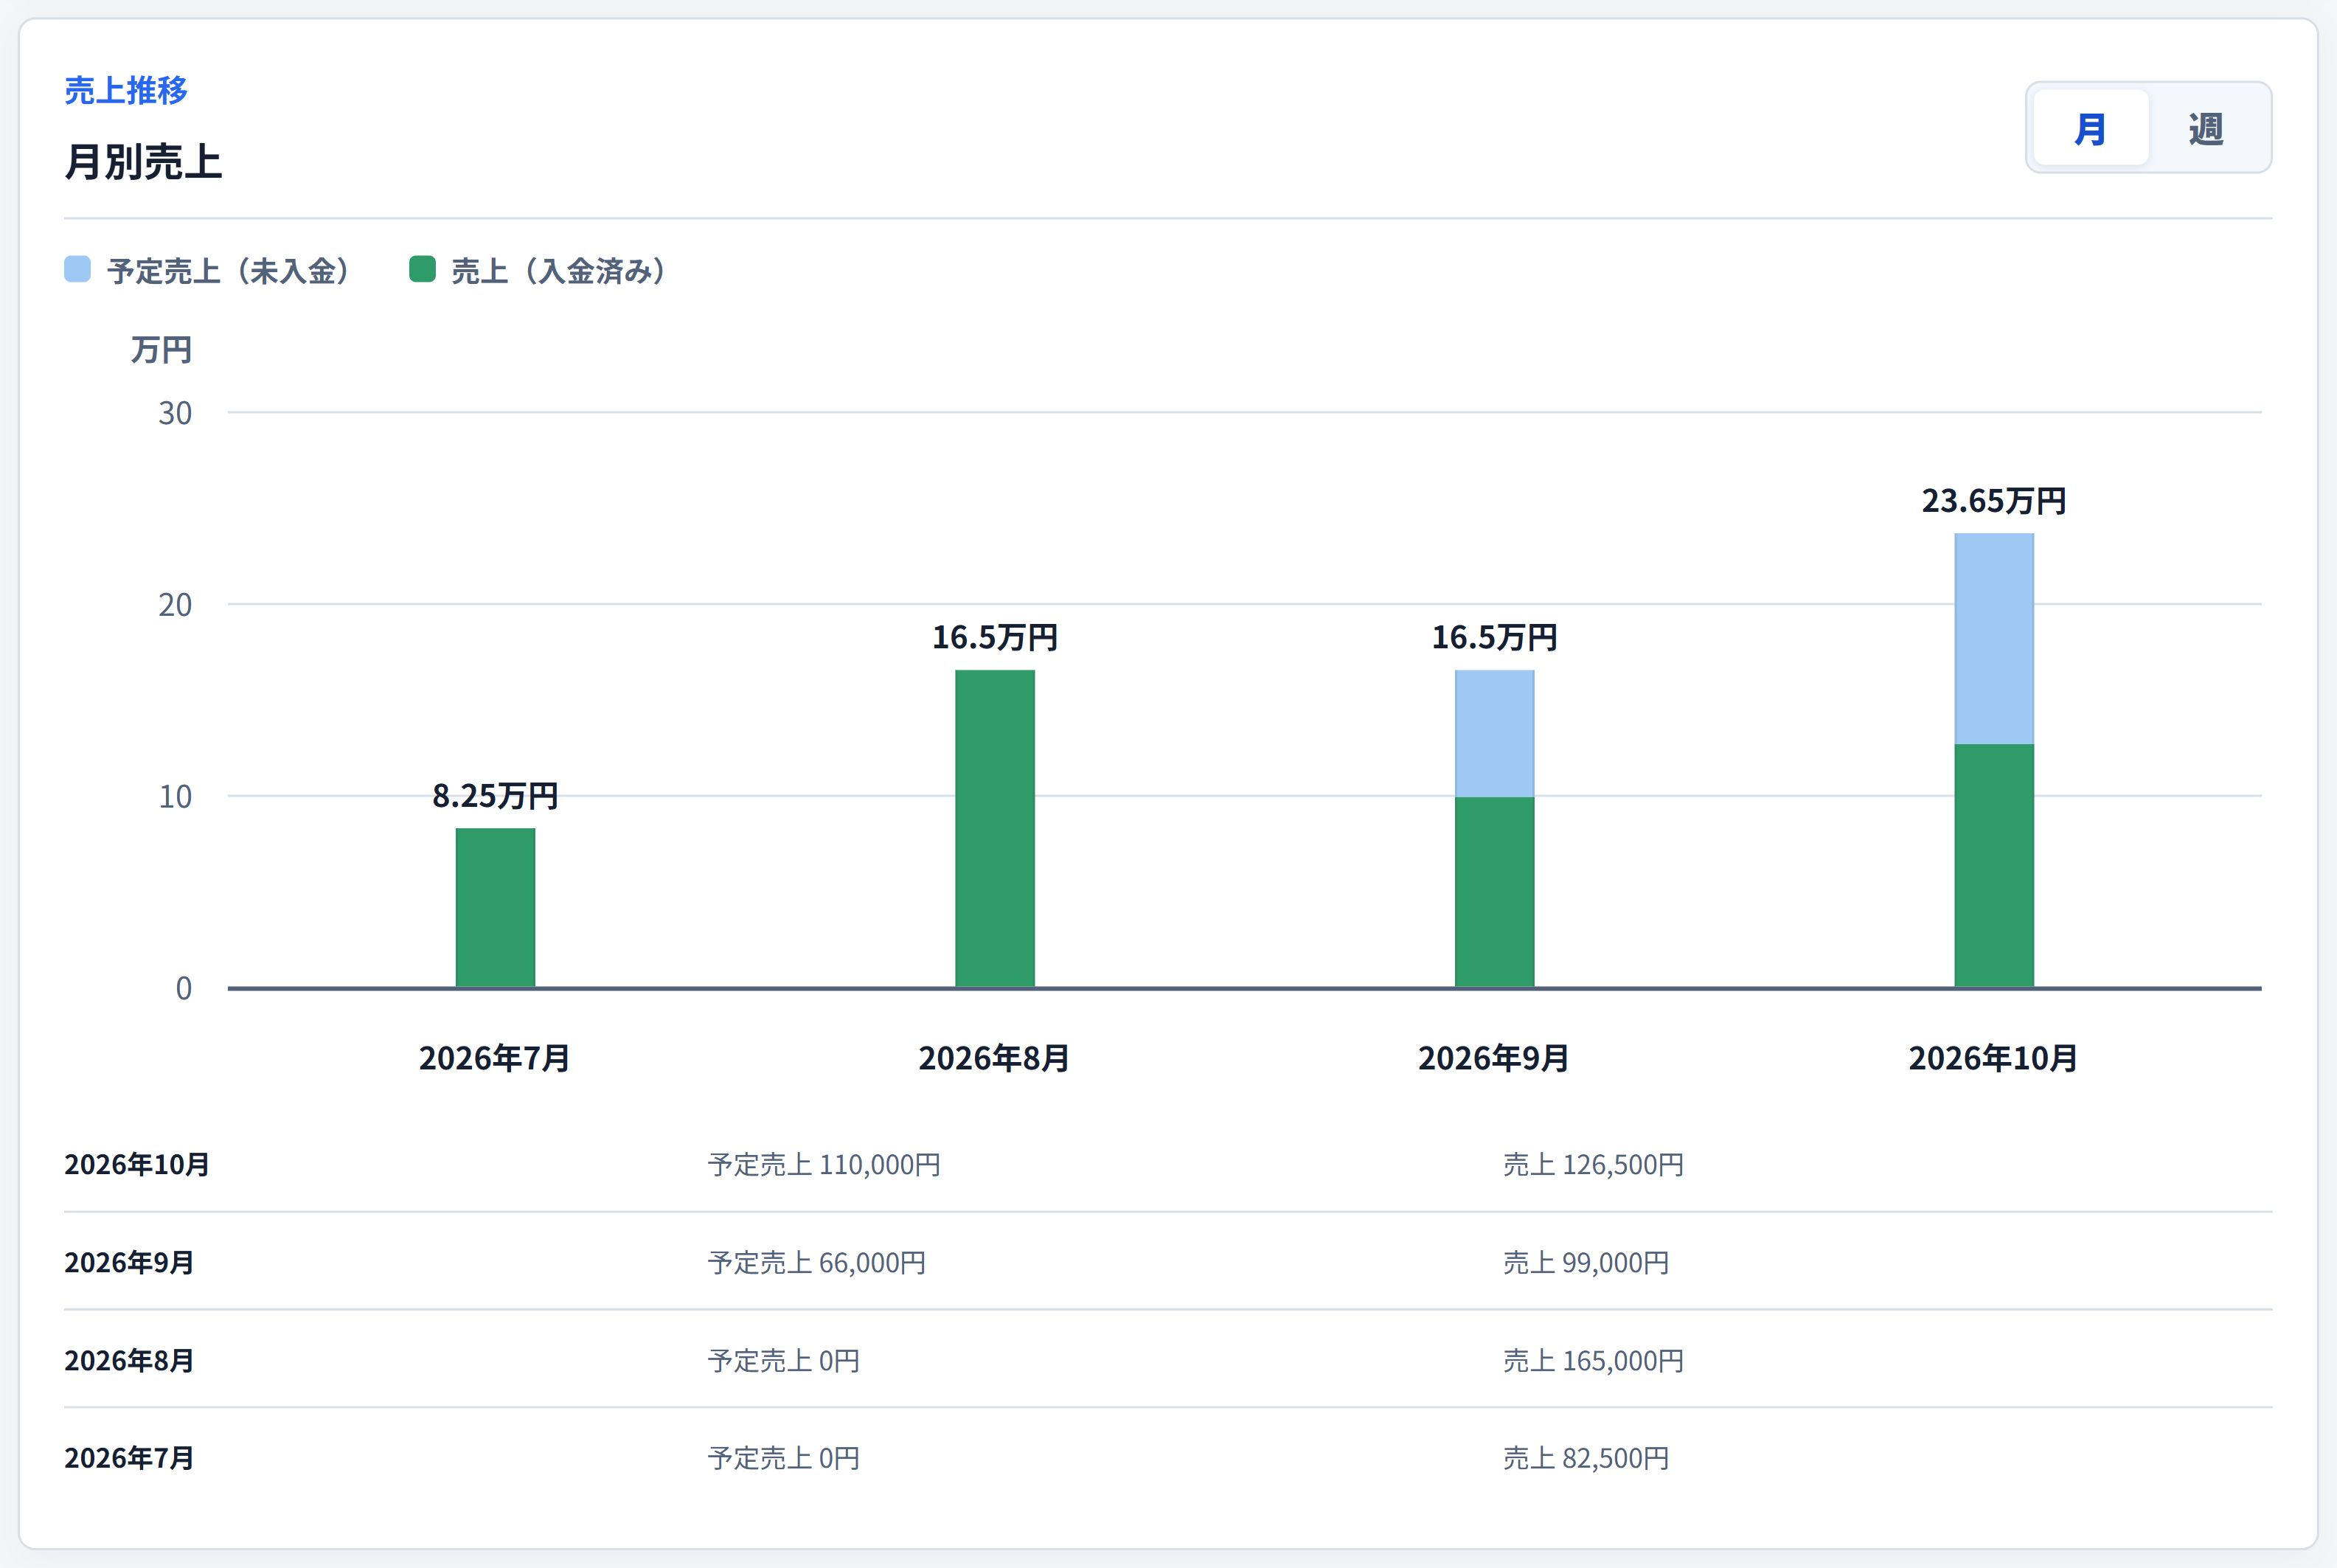
月・週を切り替えると、請求の動きを違う期間で確認できます。棒グラフは、下が入金済みの売上、上が未入金の予定売上です。
集計の基準は請求日です。たとえば9月に出した請求書を10月に入金済みにすると、9月の欄に売上として反映されます。入金した月の一覧や、会計上の利益を示すグラフではありません。
請求が増えた月に、どんな案件があったのか。その案件にはどれくらい費用と時間がかかったのか。画面と自分の記録を行き来しながら確認すると、「忙しかった」で終わらず、次の単価を考える材料になります。
次の依頼を受ける前に、一件だけ振り返ってみる
すべての単価を一度に変える必要はありません。まずは、最近終えた仕事を一件選んでみてください。
見積と請求を見返し、使った費用と時間を書き出す。そのうえで「次も同じ条件で受けたいか」を考える。迷ったら、何が負担だったのか、どんな条件なら受けられるのかを整理します。
お客様が必要な工事を納得して頼めて、自分も責任を持って最後まで進められる。その両方を続けていける単価を、実際の仕事をもとに少しずつ見つけていきましょう。
見積の内訳の書き方は「工事見積書の作り方」、工事の前後にかかる事務の整理は「一人親方の事務作業を減らすには?」でも紹介しています。
参考にした情報・出典
- J-Net21(中小企業基盤整備機構)「損益計画の書き方」 — 売上高・売上原価・販管費と各段階の利益の違い、および個人事業主本人分の人件費の扱いを参照。本文の自分の時間の対価は、会計上の費用とは分けた値付け用の目安。